
柬埔寨投资热度延续:资本结构调整下仍保持增长韧性
柬埔寨位于中南半岛南部,是东盟(ASEAN)成员国之一,国土面积约18.1万平方公里,人口约1,728万。近年来,随着区域产业链重构以及全球制造业向东南亚转移,柬埔寨凭借其年轻化的人口结构、较低的生产成本、开放的投资政策以及不断完善的基础设施体系,逐渐成为国际投资者关注的新兴投资目的地。
在产业方面,柬埔寨正推动经济结构升级。传统优势产业纺织服装依然重要,但电子制造、汽车零部件、新能源、食品加工、机械设备等领域的投资也在增加。政府通过柬埔寨发展委员会(CDC)提供税收优惠、进口便利等支持政策,鼓励符合条件的项目落地。
经济表现方面,柬埔寨稳中求进。根据国家统计局数据*,2025年GDP增长率达到5.3%,较2024年的GDP增长率6%有略微回落,但是仍保持经济增长状态。制造业、出口贸易和投资活动仍是主要推动力。不过,2026年6月通胀指数升至6.8%(2025年6月为1.6%),企业需要持续关注。
投资来源上,中国企业长期扮演重要角色。CDC数据显示,2025年上半年,中国仍是最大外国直接投资来源国,贡献了获批投资资本的56.23%。进入2026年上半年,投资结构出现明显变化:本土投资者贡献加大,外商投资方面,中国投资者占比约35.75%,仍占据首位重要伙伴位置。新加坡、马来西亚、荷兰、英属维尔京群岛、日本、美国等国家和地区的投资活跃度也保持较高水平。
在2026年上半年获批的276个项目中,181个直接向国家开发委员会(CDC)注册,总投资额约为44亿美元,其余项目则由省市投资小组委员会批准。这些项目涵盖经济特区建设、风能、太阳能和生物质能发电厂等能源建设、电动汽车组装厂、摩托车厂、汽车轮胎制造厂等高端智能制造业、五星级酒店开发和以及先进动物养殖场开发等。
总体来看,柬埔寨在增长略有放缓的背景下,虽经历投资结构的调整,但本地资本占比提升、产业多元化推进,为后续发展提供了新的供应链思考以及发展空间。
*来源:柬埔寨国家统计局(NIS)

柬埔寨投资进入门槛
1. 外商设立条件
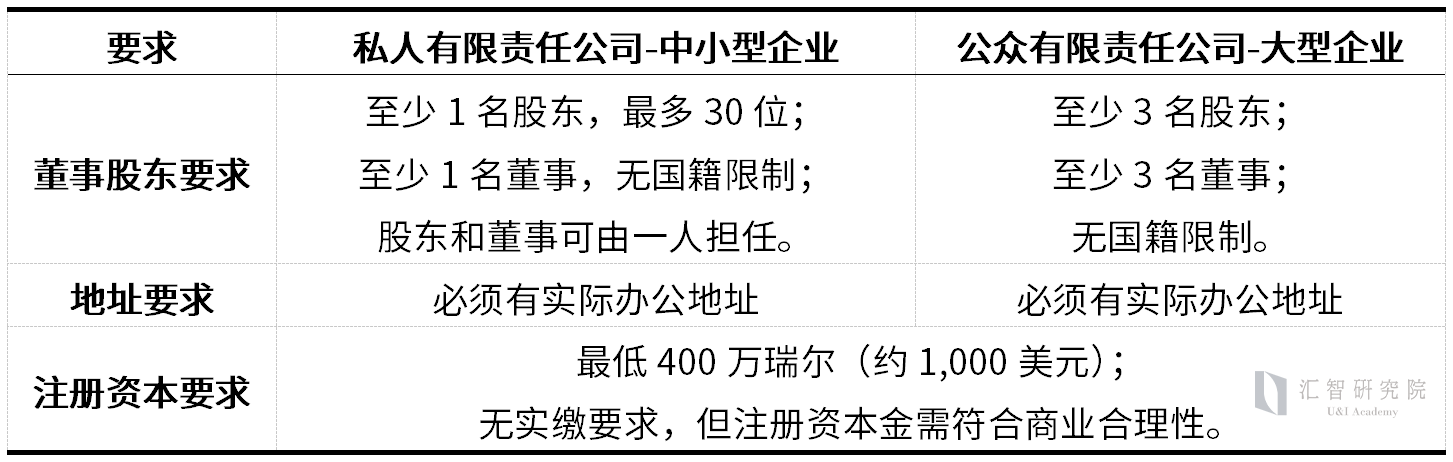
外商通常设立私人有限责任公司和公众有限责任公司,具体设立要求如下:
2. 柬埔寨投资限制
柬埔寨整体对外商投资保持开放态度,但对于涉及公共健康、环境保护及国家资源管理的部分领域设有明确限制。根据相关投资规定,禁止或限制投资的活动主要包括神经及麻醉物质的生产与加工、使用国际规则或世界卫生组织禁止使用的有害化学物质生产、有毒化学品及部分农药产品制造、利用外国进口废料加工发电、违反森林法规定的森林开发业务,以及其他法律明确禁止的投资活动。
此外,柬埔寨政府不允许外商或者外国自然人持有土地所有权,根据柬埔寨法律规定,用于投资活动的土地原则上需由柬埔寨籍自然人或直接持有51%以上股份的柬埔寨籍自然人或法人持有,外国投资者不能直接拥有土地所有权。但外国投资者可以通过长期租赁、特许经营等方式取得土地使用权,并依法拥有土地上的建筑物及其他私人财产,同时可将相关资产作为抵押用于融资。

柬埔寨税务优惠政策:哪些行业可以享受?
1. 柬埔寨鼓励行业清单(以下19种):
1) 涉及创新或研发的高新技术产业;
2) 具有创新性或竞争力的高附加值新兴产业或制造业;
3) 供应区域和全球生产链的行业;
4) 支持农业、旅游业、制造业、区域和全球生产链和供应链的产业;
5) 电器电子行业;
6) 备件、组装、安装行业;
7) 机械行业;
8) 服务于国内市场或出口的农业、农工业、农产品加工业和食品加工业;
9) 优先领域的中小企业和中小企业集群发展、产业园区、科技创新园区;
10) 旅游及旅游相关活动;
11) 经济特区;
12) 数码产业;
13) 教育、职业培训和生产力促进;
14) 健康产业;
15) 物理基础设施;
16) 物流;
17) 环境管理与保护、生物多样性保护与循环经济;
18) 绿色能源、有助于适应和减缓气候变化的技术;
19) 未被列入《投资法》名单,惟柬埔寨王国政府认为具有社会经济发展潜力的其他领域和投资活动。
2. 合格投资项目税务优惠(QIP)
申请QIP的企业可以从下述两套基本投资激励方案中选择其中一套。
1) 所得税豁免:
根据行业和投资活动的不同,从获得第一笔收入之日起3到9年的所得税豁免。领域和投资活动以及所得税免税期应由财政管理法和/或次级法令决定。
所得税免税期届满后,未来六年企业 QIP 项目有权按与应缴税款总额成比例的税率缴纳所得税,税率如下:
- 前两年为全部所得税负的 25%;
- 接下来的两年为全部所得税负的 50%,最后两年为全部所得税负的 75%。
此外,该税收激励政策还包括以下内容:
- 所得税免税期间豁免预缴所得税;
- 豁免最低税,但前提是拥有独立审计报告;
- 豁免出口税,除非其他法律法规另有规定。
注:为确保投资优惠政策的有效性,投资项目须在纳税申报截止日期后20天内向CDC/省/市投资小组委员会(PMIS)提交半年报和年报。CDC/PMIS在收到投资者的半年报和年报后,将向投资者颁发合规证书(CoC)。该证书旨在确认企业QIP项目已遵守相关税收法规。
2) 特殊折扣方法:
- 资本支出特殊折旧:符合条件的投资项目可按照现行税收法规规定,对资本性支出适用特殊折旧扣除政策,以降低企业应纳税所得额;
- 特定费用加计扣除:符合规定的投资项目可享受特定费用最高200%加计扣除,优惠期限最长可达9年;
- 所得税免税期间豁免预缴所得税;
- 豁免最低税,但前提是拥有独立审计报告;
- 豁免出口税,除非其他法律法规另有规定。
注:除柬埔寨《投资法》相关条款规定的上述QIP项目外,柬埔寨QIP根据项目销售方向进行分类,并给予不同程度的进口税收优惠。其中,
1) 出口型QIP和支持产业型QIP享受更全面的进口优惠,覆盖建设阶段材料、设备以及生产所需投入品;
2) 国内市场导向型QIP主要享受建设材料、设备进口优惠,而生产投入品优惠需依据后续财政法规确定。
3. 扩展合格投资项目(EQIP):任何形式的合格投资项目(QIP)扩展,包括扩大现有生产规模、在同一生产线内进行产品多样化、采用新技术提升生产效率或保护环境、扩建基础设施以支持基础电信服务,以及其他由次级法令明确列出的扩展形式。受批准的EQIP项目,自获得批准之日起可以获得3到9年的所得税豁免。
注:免税的EQIP豁免额度为EQIP资本占总投资资本的比例部分。
4. 担保投资项目(GIP):指已向柬埔寨发展委员会(CDC)或省/市投资委员会完成注册,并明确标注为GIP的投资项目。GIP项目受到投资委员会的保护,但是GIP项目不具备享受税收优惠的资格。

柬埔寨税务体系与财税合规要求
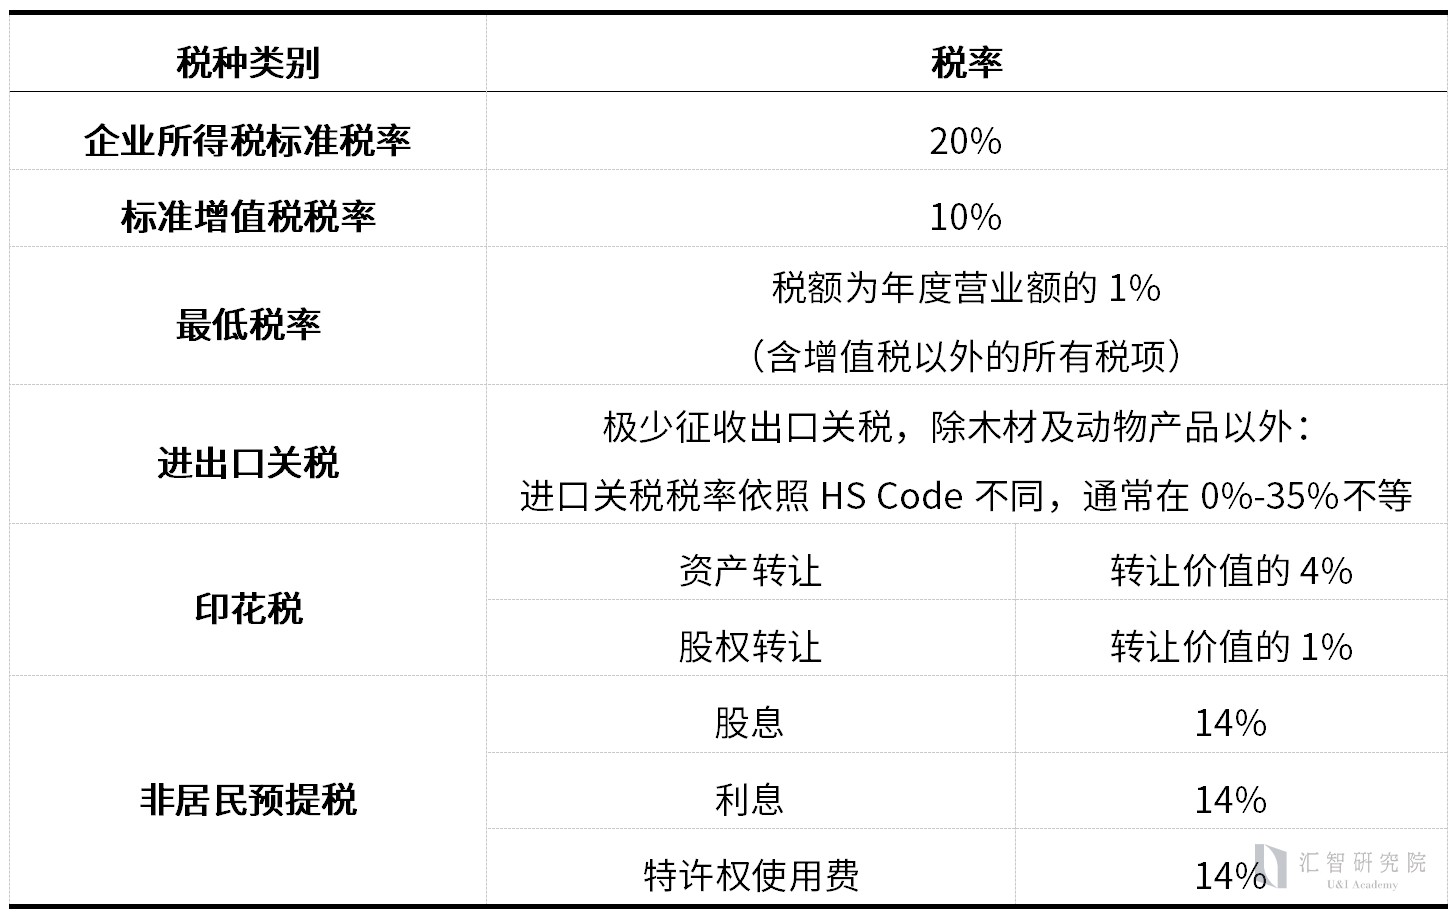
1. 柬埔寨企业税制一览
2. 企业税务合规说明
柬埔寨标准的纳税年度为日历年,但也可以审批不同的会计年度结束日期。
1) 月度合规事项
- 预缴企业所得税:次月20日前,预缴相当于当月营业额(含除增值税外的所有税项)的1%;
- 月度申报增值税:每月20日前
- 工资税:每月20日前
2) 年度合规事项
- 企业所得税和最低税年度纳税申报表应在纳税年度结束后三个月内缴纳;
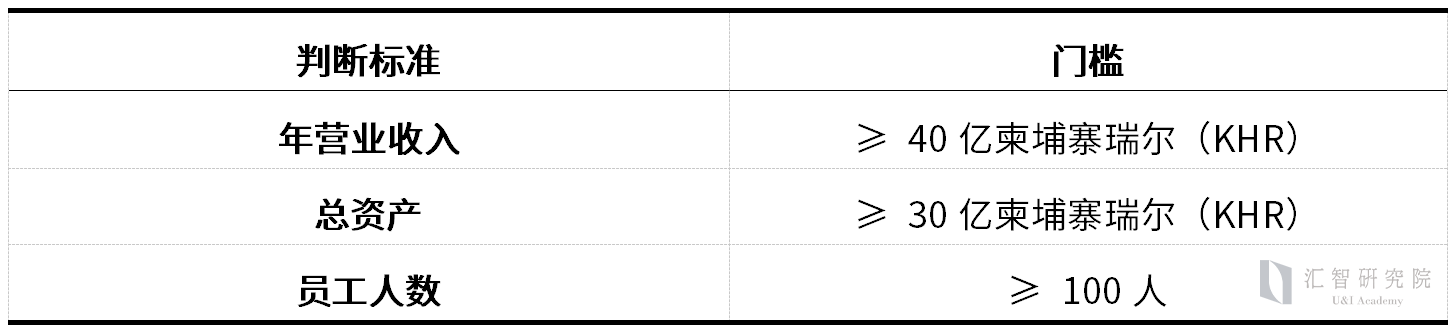
- 如果企业满足以下条件中的2种及以上,需要会计年度结束后6个月内提交经审计的财务报告:

中国投资者进入柬埔寨的几点展望
1. 制造业转移仍将是中国企业投资的重要方向
近年来,越来越多中国企业将柬埔寨作为海外产能布局的重要目的地,以海螺集团、雅戈尔等企业为代表,已在水泥、纺织服装等制造领域落地投资。2025年6月,总投资约2.6亿美元的柬埔寨磅士碑省海螺水泥项目正式投产,也体现了中国企业对柬埔寨制造业发展潜力的认可。柬埔寨凭借较低的生产成本、开放的投资政策以及QIP投资优惠政策,正在持续吸引制造业项目进入。对于符合鼓励方向的企业,柬埔寨投资准入和优惠申请流程相对明确,为中国制造企业布局东盟市场提供了新的机会;
2. 利用QIP政策降低投资成本
柬埔寨税务优惠申请较东南亚其他各国而言,政策较为宽松,只要是被政府认定为鼓励行业类目,通过的概率较高。通过申请QIP资格,企业可享受包括企业所得税优惠、进口生产设备及原材料税收减免、最低税豁免等政策支持,从而降低项目初期投资成本,提高长期运营收益。
3. 关注区域经济一体化带来的长期机会
近年来,越来越多中国企业已经完成了东南亚第一阶段布局,例如进入泰国、越南、马来西亚等制造业较成熟的市场。随着海外业务不断扩大,部分企业开始考虑进一步拓展产能布局,以降低单一生产基地带来的供应链风险。
在这一背景下,柬埔寨凭借较低的生产成本、持续改善的投资环境以及东盟区域市场优势,逐渐成为企业海外布局的新选择。未来,中国企业可以将柬埔寨作为东南亚供应链布局的重要补充,与泰国、越南等周边国家形成产业协同效应,实现多区域生产配置,更灵活地应对全球供应链变化。
UI学研社所刊载的文章、视频资料等内容仅供学习交流之用,不构成任何专业意见或建议。上述文章版权归属U&I GROUP(汇智集团)所有,如需转载或引用该文章的任何内容,请私信沟通授权事宜,并于转载时注明来源于公众号“UI学研社”。未经授权不能转载使用。获授权开白后应完整转载相关文章或内容,不得仅转载、截取部分内容或洗稿。如意欲就相关内容进一步咨询探讨,欢迎与我们联系。


 粤公网安备 44030402004251号