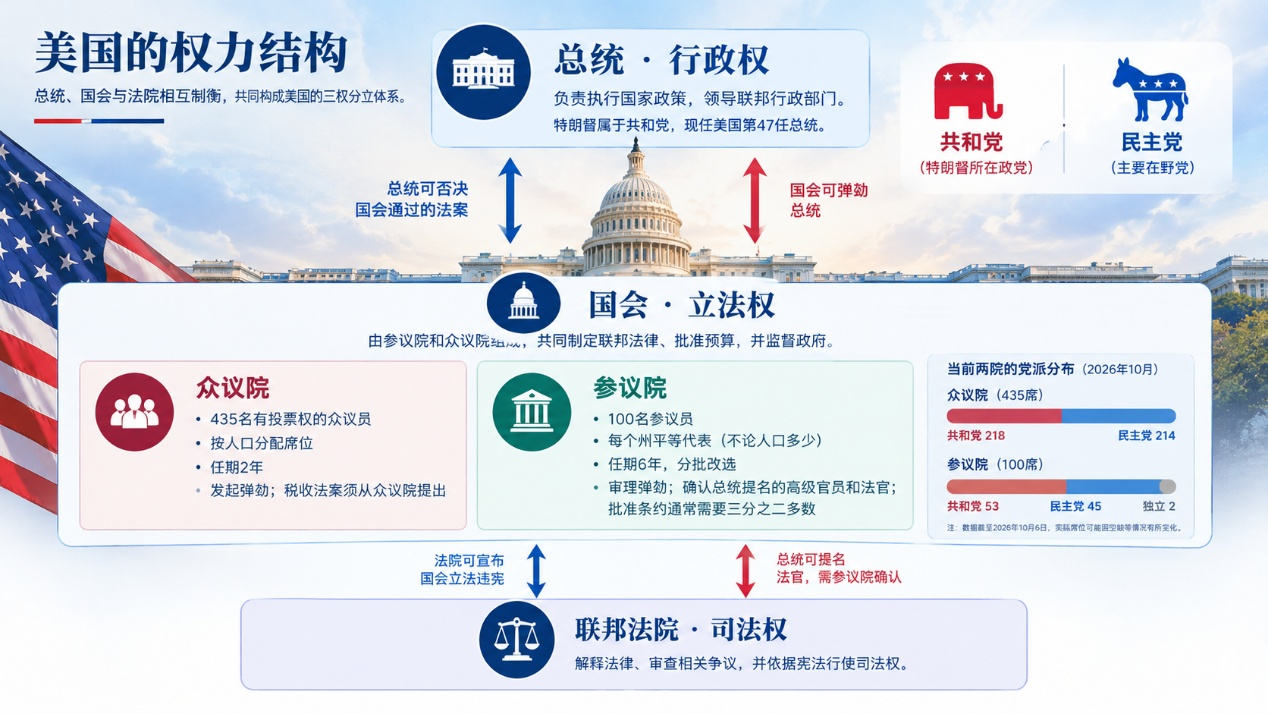
距离美国中期选举投票日仅剩两周左右。11月3日,美国选民将重新选举众议院全部435个有投票权席位,以及约三分之一的参议院席位。对于特朗普政府而言,这场选举将决定共和党能否继续同时控制白宫与国会两院;对于金融市场而言,真正值得关注的,则是国会权力变化会否影响财政谈判、行业监管和人工智能基础设施投资。
近期,多家金融机构的选举前瞻均指出,民主党有望争取至少一个国会院的控制权,但选举结果本身未必会引发美国整体政策方向的剧烈转变。摩根士丹利认为,关税、放松监管和移民等部分政策仍可通过总统行政部门及联邦机构推进;富国银行投资研究所则强调,财政谈判、长期国债收益率以及人工智能投资,将继续影响市场表现。

先看懂权力结构:选举改变的是国会,不是总统任期
美国中期选举不会重新选举总统,而是改选国会议员。总统领导行政部门,国会负责联邦立法;国会由众议院和参议院组成。众议院席位按各州人口分配,议员任期两年;参议院每州两席,议员任期六年、分批改选。
如果共和党失去众议院或参议院,特朗普推动新的重大立法将面临更多谈判与制衡;但这并不意味着其所有政策都会逆转。贸易、移民及部分监管措施可以通过行政部门推进,国会控制权变化对这些政策的影响,往往不如对预算、税收立法和国会监督直接。

财政谈判如何传导至美债与美元?
财政政策是选举影响金融市场最清晰的传导渠道。若共和党继续控制两院,减税和支出议程更容易进入谈判,但新增财政支持也可能强化市场对赤字、国债发行和长期融资成本的担忧。若国会分裂,新的大规模财政立法可能更难通过,财政扩张空间受到约束;与此同时,预算谈判和政府拨款争议也可能增加短期不确定性。分裂国会并不必然意味着赤字下降,最终结果仍取决于现有支出、税收安排和两党妥协。
这对美债的含义是:如果选举结果令市场上调未来国债供给或期限溢价预期,长端收益率可能上升、债券价格承压;若新增财政扩张的空间受到限制,长端收益率则可能获得一定缓冲。但这不是单向关系——如果政治僵局削弱增长预期,或市场转向避险,美债也可能因避险买盘而上涨。
美元的反应同样取决于多项因素。若财政政策支撑美国增长并推高利率预期,美元可能获得利差优势;若投资者担忧财政可持续性或政策冲突,美元则可能承压。因此,判断选举对美元的影响,核心是看利率预期和风险偏好如何变化,而不是简单把某一党派胜选视为美元利好或利空。

投资主线仍在,但项目成本与回报将更受检验
人工智能基础设施建设已成为连接科技股、能源需求和资本市场的重要投资主题。数据中心需要大量资本开支、电力供应、输配电网络和土地资源,项目回报不仅取决于芯片和云服务需求,也受电价、融资成本、地方审批和施工进度影响。中期选举不会单独决定AI投资周期,但国会与地方政治环境会影响能源政策、监管讨论及部分项目的推进条件。
基准判断是:AI基础设施投资仍有继续扩张的动力,但投资者会越来越关注扩张的成本和回报,而不是只为增长故事支付溢价。芯片供应商可能继续受益于算力需求;电力、公用事业和输配电设备企业则可能获得新增需求。但若数据中心建设延期、供电成本上升,或云服务商的资本开支无法及时转化为收入和现金流,相关企业的估值就可能面临压力。
因此,AI板块内部的分化可能加大。拥有明确订单、稳定现金流和较强成本转嫁能力的企业,更有条件消化政策与建设成本变化;高度依赖持续融资、项目进度或远期盈利预期的企业,对利率和监管变化则更敏感。选举提供了新的政策变量,却不能替代对企业盈利兑现能力的判断。

国会换手不等于政策立即转向?
如果民主党夺得众议院,国会监督力度可能上升,行政部门的贸易措施、预算使用及部分行业监管将面临更严格的政治审视。但关税政策未必因此立即改变:特朗普政府可以通过行政部门和相关机构推进部分贸易措施,国会控制权变化更可能影响政策监督、后续立法空间和企业对政策持续性的判断。
关税对市场的影响,主要体现在企业成本与通胀预期两个层面。若进口关税推高采购成本,而企业能将成本转嫁给消费者,商品价格可能上涨,并增加美联储维持较高利率的压力;若企业通过调整供应链、压缩利润率或削减其他成本来消化关税,通胀冲击就可能相对有限。无论国会由谁控制,只要行政部门继续维持关税措施,相关成本就不会因选举结果而自动消失。
由此看,关税的市场影响取决于成本最终由消费者、企业还是海外供应商承担,以及价格变化是否足以影响通胀和利率预期。若成本主要由企业吸收,利润率可能先受压;若成本广泛转嫁给消费者,通胀与利率风险可能更突出。对股票市场而言,进口依赖度高、议价能力弱的企业更容易承压,而拥有定价权或能够迅速调整供应链的企业相对更有韧性。

三种国会格局:意味着什么?
情景一:共和党继续控制两院
政策延续性较强,减税、放松监管和能源开发等议程更容易推进,部分受益行业可能获得支持。但如果市场将政策延续解读为更大规模的财政扩张,长期国债收益率可能上升,并对高估值科技股和其他利率敏感资产形成压力。该情景的关键矛盾,是企业盈利支持与融资成本上升之间的拉锯。
情景二:民主党控制众议院,共和党保留参议院
这是分裂国会情景。重大新法案更难通过,国会调查和监督力度可能上升,企业面临的政策审视也可能加强。对市场而言,最直接的影响是立法不确定性增加,而不是所有政策全面逆转。若财政扩张受到约束,美债长端可能得到一定缓冲;但若预算谈判反复、政府运作出现风险,短期波动仍可能上升。
情景三:民主党同时控制两院
特朗普政府推动新的税收、预算和监管立法将面临更大阻力,民主党也可能加大对金融、科技和行政部门的监督。不过,总统仍掌握行政权力并拥有否决权,既有政策不会因国会换手而自动取消。市场将更关注具体政策提案能否落实,以及这些提案是否实质改变企业税负、监管成本和政府支出路径。

资产影响:关注分化,不宜押注单一方向
美股:选举更可能造成行业相对表现分化,而不是单独决定大盘趋势。科技与半导体板块的核心变量仍是AI资本开支能否转化为收入和利润;金融板块更敏感于监管、信贷环境和利率变化;能源与公用事业企业则受能源政策、电力需求及基础设施投资影响。若国会格局变化只增加监督而未改变企业盈利,指数层面的反应可能有限,板块内部的估值调整反而更值得关注。
美债:市场将检验选举结果是否改变财政扩张、国债供给和期限溢价预期。财政担忧加重可能推高长端收益率,但增长放缓、避险需求或货币政策转向也可能抵消这一影响。
美元:若选举结果强化美国增长和利率优势,美元可能得到支撑;若财政疑虑或政策冲突升温,美元则可能承压。美元方向最终仍需由相对利率和全球风险偏好确认。
黄金:政治不确定性上升通常有利于避险需求,但若美元走强或实际利率上升,金价可能受到压制。黄金并非对某一党派胜选的直接押注,更应结合实际利率、美元和地缘政治风险判断。
原油:供需与地缘政治仍是更直接的定价因素。若地缘风险抬高供应中断概率,油价可能上涨并推升通胀预期;若供应增加或需求走弱,油价则可能回落。能源价格还会通过汽油价格影响家庭生活成本与政治情绪,但不能将短期油价变化简单归因于中期选举。

历史经验:选举不是市场的唯一驱动因素
历史统计显示,中期选举后的股市表现往往较选举前更强。贝莱德2026年10月的研究指出,自1970年以来,标普500指数在中期选举后六个月的平均回报高于非中期选举年份的相应表现。不过,这类统计不能证明选举本身导致上涨,也不能保证本轮市场重复历史路径。选举后不确定性下降可能改善风险偏好,但若通胀高企、利率上升或企业盈利下修,历史季节性就可能失效。
因此,历史数据更适合作为背景,而不是投资结论。判断本轮市场方向,仍需检验财政政策是否改变、长期收益率如何变化,以及AI投资能否持续兑现盈利。若这些基本面变量没有明显变化,选举带来的影响可能更多体现在短期波动和行业轮动,而非全球市场趋势的彻底反转。

结语:选举改变政策约束,基本面决定资产趋势
2026年美国中期选举将重新定义特朗普政府未来两年的立法空间和国会监督环境,但市场影响并非简单的党派胜负题。共和党继续控制国会,可能提高财政与监管议程的延续性,同时带来市场对赤字和融资成本的重新评估;分裂国会可能限制新立法,却不必然终结行政部门推动的关税和监管措施;民主党控制两院则会加强政策制衡,但也无法自动逆转现有政策。
由此看,本次选举最值得关注的市场结果,是财政预期是否改变长端美债收益率,关税成本是否进一步传导至企业利润与通胀,以及AI基础设施投资能否在融资、能源和监管约束下继续兑现回报。选举可以触发市场重新定价,但只有当政策变化真正改变现金流、通胀或利率路径时,才更可能演变为持续性的资产趋势。
@投资免责声明:
本文件所提供的信息仅供参考之用,并不构成任何法律、税务或投资建议、推荐或要约。投资者在作出任何投资决策之前,应自行进行独立的研究和判断,并考虑自身的财务状况、投资目标和风险承受能力。
风险提示:投资有风险,投资者可能会损失部分或全部投资本金。金融市场波动较大,投资价值可能会因市场条件、经济因素、政治事件等多种因素而发生变化。本文件中的历史表现并不预示未来的表现,过往的业绩不代表未来的回报。
信息来源:本文件所依据的信息来源被认为是可靠的,但我们不对其准确性或完整性承担任何责任。我们不对因使用本文件中的信息而导致的任何直接或间接损失负责。
专业建议:投资者在做出投资决策前,应咨询财务顾问、律师或其他专业人士的意见。本文件中的任何内容均不应被视为法律、税务或投资建议。
免责条款:我们不保证本文件中的任何预测、估计或观点的准确性或可靠性。我们保留随时更改或更新本文件内容的权利,恕不另行通知。
适用法律:本文件受中华人民共和国法律管辖,并根据中华人民共和国法律解释。
请仔细阅读上述免责声明。如果您不同意上述条款,请勿使用本文件中的信息进行任何投资决策。
UI学研社所刊载的文章、视频资料等内容仅供学习交流之用,不构成任何专业意见或建议。上述文章版权归属U&I GROUP(汇智集团)所有,如需转载或引用该文章的任何内容,请私信沟通授权事宜,并于转载时注明来源于公众号“UI学研社”。未经授权不能转载使用。获授权开白后应完整转载相关文章或内容,不得仅转载、截取部分内容或洗稿。如意欲就相关内容进一步咨询探讨,欢迎与我们联系。


 粤公网安备 44030402004251号