核心结论
• 准据法、法院管辖、仲裁地和执行地是四个不同问题,不能用“适用纽约法”或者“香港仲裁”替代完整分析。
• 《纽约公约》的优势在于仲裁协议和仲裁裁决的跨境流通,而不是保证裁决自动执行,更不适用于外国法院判决。
• 美元基金应按照LPA、认购协议、管理协议、投资文件和担保文件的法律功能分层配置,不宜用一套争议条款覆盖全部文件。
• 真正决定救济效果的,通常不是开庭地点,而是被执行主体、资产所在地、临时保全能力以及当地承认执行程序。
• 对基金取得裁决或判决,并不当然能够执行GP、管理人、Carry平台或者项目SPV的资产;责任主体必须在交易文件和诉讼仲裁请求中提前锁定。
阅读提示
- 本文从合同起草和争议落地两个方向展开。下篇新增跨法域执行地图,可直接用于交易条款审查和争议预案。
- 适用于美元基金管理人、LP、托管机构、金融机构及跨境投资团队
- 实务观察稿|资料更新至2026年7月
引言:争议条款为什么不能留到签约最后再看
在美元基金文件中,准据法和争议解决条款往往被放在合同最后几页。交易各方在谈判时,更多关注管理费、收益分配、关键人士、投资限制和退出机制,直到发生争议,才发现真正决定维权成本的,可能正是那几行“通用条款”。
例如,一份开曼基金的有限合伙协议约定适用开曼法,却选择香港仲裁;一份项目投资协议适用纽约法,却约定在新加坡仲裁;境内投资人签署的认购协议又约定由开曼法院非专属管辖。这些安排并不当然矛盾,但必须回答四个问题:由哪一地法律判断谁违约?由哪一地法院或者仲裁庭审理?发生争议后能否及时冻结资产?最终裁决或者判决到哪里执行?
对于美元基金而言,争议解决条款不应只是“选择一个知名仲裁机构”,而应当围绕基金注册地、交易结构、投资人所在地和资产分布,反向设计一条完整的救济路径。

先区分四个经常被混用的法律坐标
1. 准据法:决定合同权利义务如何解释
准据法,即合同的 governing law,主要解决认购是否有效、出资义务是否已经触发、LP是否构成违约、GP是否违反受信义务、免责和责任限制是否有效、Side Letter与LPA发生冲突时如何解释,以及违约金、损害赔偿和费用承担如何计算。
准据法解决的是实体权利义务,并不当然决定争议必须在哪里审理。例如,合同可以约定适用纽约法,但由香港仲裁庭审理;也可以约定适用开曼法,但以新加坡作为仲裁地。
2. 诉讼管辖地:决定由哪个法院受理案件
选择诉讼时,合同需要确定是由开曼法院、特拉华法院、纽约法院,还是香港法院管辖。但一份“法院管辖条款”能否真正落地,还要继续审查条款是专属还是非专属、被选择法院是否具有事项管辖权、被告是否有效接受人身管辖、起诉文件能否在境外完成送达,以及争议是否属于其他法院的法定专属管辖。
因此,“适用纽约法”并不等于“纽约法院一定有管辖权”;“开曼基金”也不意味着所有争议都必须提交开曼法院。
3. 仲裁地:决定仲裁程序受哪一地法律监督
仲裁地,即 seat of arbitration,是仲裁条款中最容易被忽略、但法律意义最重要的内容之一。仲裁地通常决定仲裁适用哪一地仲裁法、哪一地法院可以协助保全和取证、哪一地法院有权撤销仲裁裁决,以及裁决在《纽约公约》框架下属于哪一地作出的裁决。
仲裁地不等于实际开庭地点。合同可以约定仲裁地为香港,仲裁庭仍可根据实际情况在新加坡、伦敦或者通过线上方式开庭,但仲裁程序的法律属地仍然是香港。
4. 执行地:决定胜诉结果能否真正变成资产
争议解决条款的最终目的不是取得一份胜诉文书,而是获得实际清偿。因此,起草条款前应先确认基金账户、GP和管理人主要资产、被投企业股权登记、境内银行账户、不动产和应收账款分别位于何处,并判断是否需要在中国内地、香港、美国、新加坡或者开曼采取保全和执行措施。
实务上,执行地往往比开庭地更重要。

《纽约公约》对美元基金究竟有什么作用
《承认及执行外国仲裁裁决公约》,通常称为《纽约公约》,是国际商事仲裁能够在美元基金交易中广泛采用的重要制度基础。公约已覆盖美元基金常见的主要设立地、仲裁地和资产所在地;英国亦已将公约适用于开曼群岛,中国则将其适用于香港特别行政区。[1]
但需要特别说明的是,《纽约公约》不解决所有跨境争议问题。
1. 要求缔约地法院原则上尊重有效仲裁协议
当一方违反仲裁协议,直接向缔约地法院起诉时,法院原则上应当尊重当事人的仲裁约定,将有关争议交由仲裁解决。对美元基金而言,这意味着一份有效且范围清晰的仲裁协议,不仅决定向哪个机构申请仲裁,还具有排除普通法院实体审理的作用。
2. 为仲裁裁决提供跨境承认与执行框架
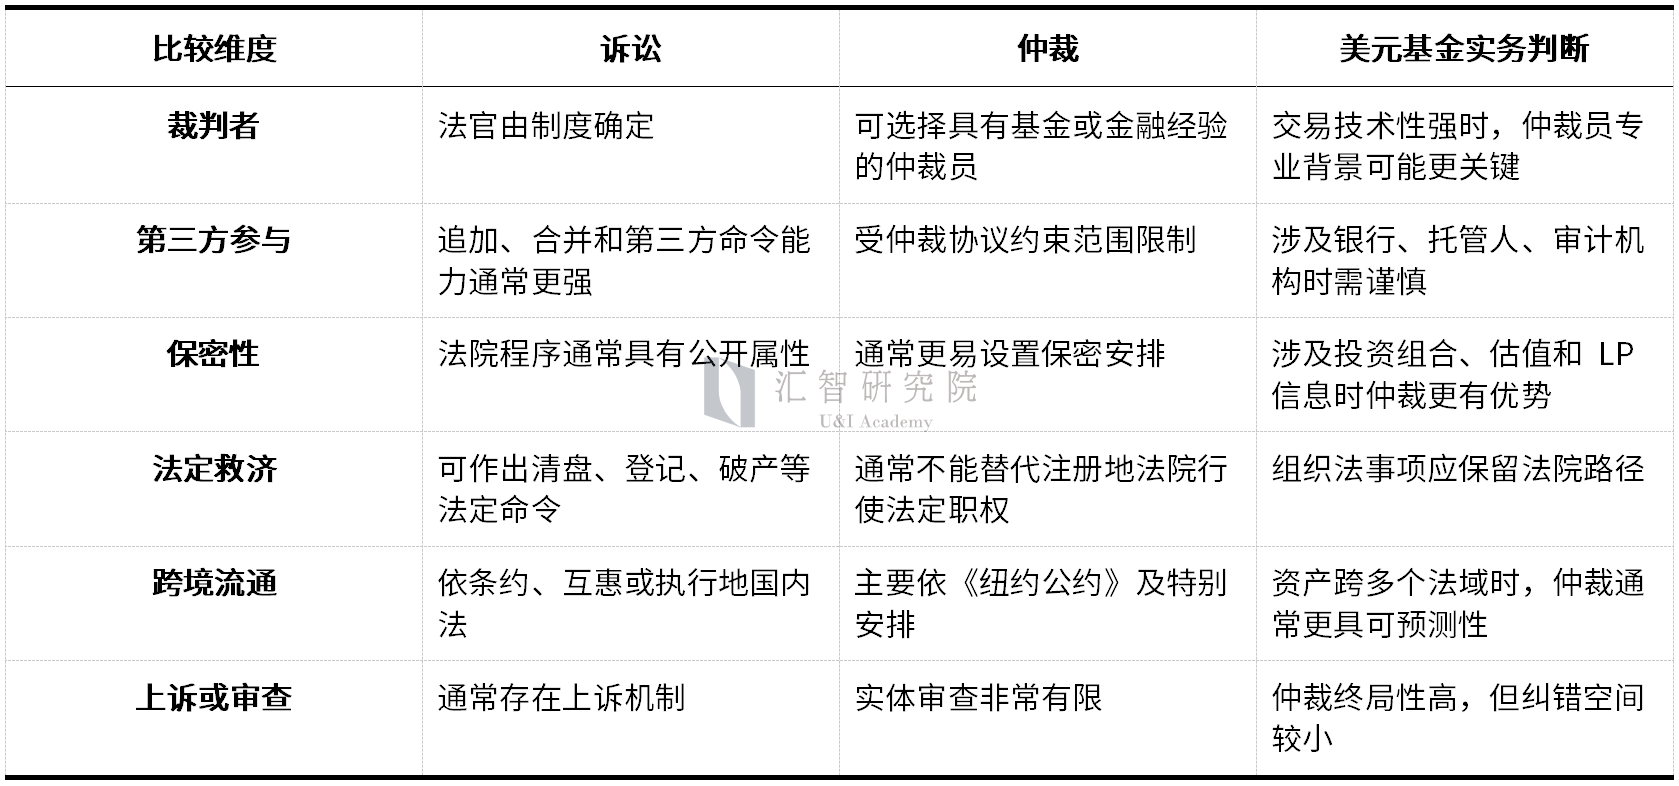
一份在香港、新加坡、纽约或者开曼作出的仲裁裁决,可以向被执行人资产所在地的缔约地法院申请承认和执行。这是仲裁相较诉讼最具吸引力的部分:仲裁裁决拥有相对统一的国际执行网络,而法院判决的跨境承认,仍较多依赖双边或者区域性安排、互惠关系及执行地国内法。
3. 《纽约公约》不是“自动执行机制”
取得仲裁裁决后,胜诉方仍需向资产所在地法院提出承认和执行申请,并按照当地程序提交裁决、仲裁协议、认证或证明文件、符合要求的译本以及被执行人和财产信息。被执行人仍可依据公约第五条提出有限抗辩,例如仲裁协议无效、未获得适当通知、仲裁庭超出授权范围、程序与约定不符、裁决尚未生效或已被撤销,以及争议事项不可仲裁或执行违反当地公共政策。执行法院原则上不重新审理案件实体是非。[2]
4. 《纽约公约》不适用于外国法院判决
《纽约公约》保护的是仲裁协议和仲裁裁决,不适用于纽约法院、开曼法院、特拉华法院或者新加坡法院作出的判决。因此,合同选择“纽约法院专属管辖”时,不能因为名称中存在“纽约”二字,就认为判决同样受到《纽约公约》保护。
目前国际社会尚未形成一套覆盖美元基金常用法域、并具有《纽约公约》同等普及程度的外国法院判决执行网络。海牙判决公约和选择法院协议公约的适用范围、缔约状态及声明保留仍需逐项核查。

美元基金准据法不宜“一刀切”
美元基金通常不是由一份合同构成,而是一组相互关联的法律文件,包括有限合伙协议、认购协议、Side Letter、管理协议和投资顾问协议、Carry或者员工跟投文件、股东协议和股份购买协议、可转债和贷款文件,以及平行基金、联接基金和特殊目的载体文件。不同文件承担不同法律功能,准据法应当与其功能相匹配。
1. 基金组织文件:原则上跟随基金注册地法
如果基金采用开曼豁免有限合伙企业结构,LPA、GP权利义务、LP责任边界、基金解散和清算等事项,通常应当以开曼法为基础。如果基金采用特拉华LP或者LLC结构,则组织文件通常选择特拉华法。其背后的逻辑是:基金治理、合伙人身份、出资责任和解散机制,与基金实体本身不可分割。使用实体注册地法,更有利于避免合同解释与当地强制性组织法发生冲突。
2. 投资交易文件:根据标的公司、交易工具和退出路径选择
基金投资境外项目时,股权购买协议、股东协议和融资文件不一定必须跟随基金注册地法。投资特拉华公司时,公司内部事务和股东权利通常需要考虑特拉华法;使用贷款、票据或者担保工具时,可能选择纽约法;投资香港公司时,可以选择香港法;涉及中国境内项目的股权转让、增资、担保和外汇事项,仍需考虑中国强制性法律规定。
纽约法在美元融资和跨境交易中常见,但并不意味着所有基金文件都应统一适用纽约法。对于开曼基金的合伙人身份、基金解散或者特拉华公司的内部治理,纽约法不能当然取代实体注册地的强制性组织法。
3. 管理和顾问协议:围绕实际履行地和监管关系设计
管理协议、投资顾问协议的准据法,应关注管理人或者顾问的注册地、投资决策实际作出地、费用支付和服务履行地、当地基金管理牌照、保密和竞业限制,以及管理人主要资产所在地。实务中,不能仅因基金主体设在开曼,就将全部管理和顾问关系机械地约定适用开曼法。

什么时候更适合选择诉讼
1. 涉及基金存续、解散和法定救济
基金清盘、主体恢复登记、合伙人名册更正、董事或者GP权限、破产重组等事项,往往需要基金注册地法院作出具有法定效力的命令。仲裁庭可以裁判合同违约和赔偿责任,但未必能够替代注册地法院完成实体注销、清盘或者登记变更。
因此,LPA即使整体选择仲裁,也宜对基金清算和解散、破产重整和接管、登记册更正、针对第三方的强制性禁令,以及依法只能由注册地法院作出的命令设置法院保留条款。
2. 需要约束未签署仲裁协议的第三方
仲裁权力主要来源于当事人同意。对于没有签署仲裁协议的银行、托管人、审计机构、基金行政管理人或者关联公司,仲裁庭通常不能像法院一样当然追加。如果争议涉及多个未受同一仲裁条款约束的主体,诉讼在当事人合并、第三方披露和统一裁判方面可能更具优势。
3. 需要形成公开裁判或者明确组织治理边界
对于董事责任、控制权、股东表决或者基金治理边界的争议,专业商事法院的公开判决有时能够提供仲裁裁决所不具备的确定性。尤其在特拉华公司内部事务、开曼基金清盘和受信义务争议中,法院程序可能更适合取得具有组织法效力的救济。
4. 诉讼在当地通常如何进行
i. 聘请当地诉讼律师:境外律师可以负责整体策略、证据梳理和跨法域协调,但向当地法院提交文件、出庭和签署诉讼文书,通常需要当地执业律师完成。
ii. 确定起诉形式:根据请求内容,可能通过诉状、传票、申请、呈请或者其他法定程序启动。涉及清算、登记或者公司法定救济时,程序形式尤其重要。
iii. 完成境外送达:被告不在法院辖区内时,需要审查合同约定的送达代理人、当地法院域外送达规则以及相关国际送达安排。送达瑕疵可能导致判决在后续承认执行阶段被拒。
iv. 处理管辖权和不方便法院抗辩:即使合同存在法院选择条款,被告仍可能从条款范围、有效性、专属性、平行程序或者明显不便法院角度提出异议。
v. 文件披露、证人证言和庭审:普通法诉讼通常存在较完整的文件披露和证人询问程序。其优势是能够深入查明事实,代价是时间、成本和信息公开程度通常高于仲裁。
vi. 判决后的执行或上诉:胜诉后仍需确定判决是否已终局、是否存在上诉或中止执行,并在资产所在地启动承认和强制执行。

什么时候更适合选择仲裁
1. 当事人和资产分布在多个国家或地区
当基金、GP、管理人、LP和被投企业分布于不同法域时,仲裁裁决通常比某一国家或地区的法院判决更容易跨境流通。这也是《纽约公约》对美元基金最直接的价值。
2. 希望选择熟悉基金交易的裁判者
基金争议经常涉及Waterfall分配、Carry计算、Clawback、Key Person事件、LP Default、NAV估值、关联交易、GP Removal、Side Letter平等待遇、管理费和基金费用分摊。仲裁允许当事人选择具有基金、并购或者金融背景的仲裁员,能够减少裁判者理解交易结构的成本。
3. 对保密性有较高要求
仲裁通常较诉讼具有更大的保密安排空间,特别适合涉及投资组合、估值、投资策略、投资人身份和内部收益分配的争议。但仲裁并不当然意味着所有信息绝对保密,仍应结合仲裁地法律、机构规则及合同约定确定保密范围和违约责任。
4. 中国内地资产较多时,香港仲裁具有特殊实务价值
对于投资人、管理人、担保人或者项目资产主要位于中国内地的美元基金,香港仲裁的价值不仅在于最终裁决执行,还在于仲裁进行中的财产保全。根据内地与香港关于仲裁程序保全协助的安排,以香港为仲裁地并由符合条件的仲裁机构管理的案件,可以在裁决作出前向内地法院申请财产保全、证据保全和行为保全。[3][4]
这意味着,合同不能只写“由香港仲裁”,还需要同时满足明确约定香港为仲裁地、选择符合安排要求的仲裁机构、使仲裁条款覆盖拟申请保全的争议,并尽早准备内地财产线索和担保材料。
5. 仲裁在当地通常如何进行
ii.答辩与反请求:被申请人提交答辩、管辖权异议及可能的反请求。
iii.组成仲裁庭:根据争议金额、复杂程度和条款约定组成独任或三人仲裁庭。
iv.程序管理:召开程序管理会议,确定语言、时间表、文件披露、证人和专家证据规则。
v.实体审理:交换书面陈述、证人证言和专家报告,完成文件调取,并进行开庭或者书面审理。
vi.裁决与撤销:仲裁庭作出裁决;对裁决的撤销申请通常由仲裁地法院依当地仲裁法审查。
vi.跨境承认执行:向被执行人住所地或者资产所在地法院申请承认和执行,并同步评估财产保全。
涉及多份基金文件时,还应特别关注合并仲裁、追加当事人、单一仲裁程序启动和紧急救济机制。若LPA、认购协议、Side Letter和担保协议的仲裁机构、仲裁地或者规则不一致,后续可能出现多个程序并行,甚至相互冲突。

诉讼与仲裁的选择,不应只比较“快不快、贵不贵”
主要参考资料
以下资料以官方公约状态表、司法机关、政府部门和正式立法文本为主,检索更新至2026年7月。
[1] UNCITRAL:《纽约公约》缔约状态及领土适用说明(包括开曼群岛、香港特别行政区)
[2] UNCITRAL Secretariat Guide on the New York Convention
[4] 香港律政司:符合内地保全安排要求的仲裁及争议解决机构名单(2025年更新)
免责声明:
本文用于一般性业务交流,不构成针对任何具体基金、交易或争议的法律意见。不同法域的法律、法院规则、机构规则、适用名单和程序时限可能调整,具体项目应由相关法域的执业律师结合交易文件、资产情况和最新规则出具专项意见。
UI学研社所刊载的文章、视频资料等内容仅供学习交流之用,不构成任何专业意见或建议。上述文章版权归属U&I GROUP(汇智集团)所有,如需转载或引用该文章的任何内容,请私信沟通授权事宜,并于转载时注明来源于公众号“UI学研社”。未经授权不能转载使用。获授权开白后应完整转载相关文章或内容,不得仅转载、截取部分内容或洗稿。如意欲就相关内容进一步咨询探讨,欢迎与我们联系。


 粤公网安备 44030402004251号