北京时间9月17日凌晨,美联储公布9月利率决议,将联邦基金利率目标区间上调25个基点,从此前的3.50%至3.75%提高至3.75%至4.00%。
这是美联储自2023年7月以来首次加息,也意味着在经历了超过三年的降息、暂停和政策调整之后,美联储重新启动了加息动作。
对于金融市场而言,这25个基点本身并不是最值得关注的地方。真正值得关注的是,美联储为什么在当前这个时间点重新加息,以及这次加息究竟意味着什么。
从政策信号来看,美联储此次动作释放出的核心信息可以概括为一句话:当前美国经济并没有弱到需要继续宽松,而通胀又高到不足以让美联储重新回到降息轨道。
换句话说,美联储正在重新把政策重点放回到控制通胀上。

为什么美联储时隔三年多重新加息?
美联储重新提高利率,最直接的原因仍然是通胀压力。
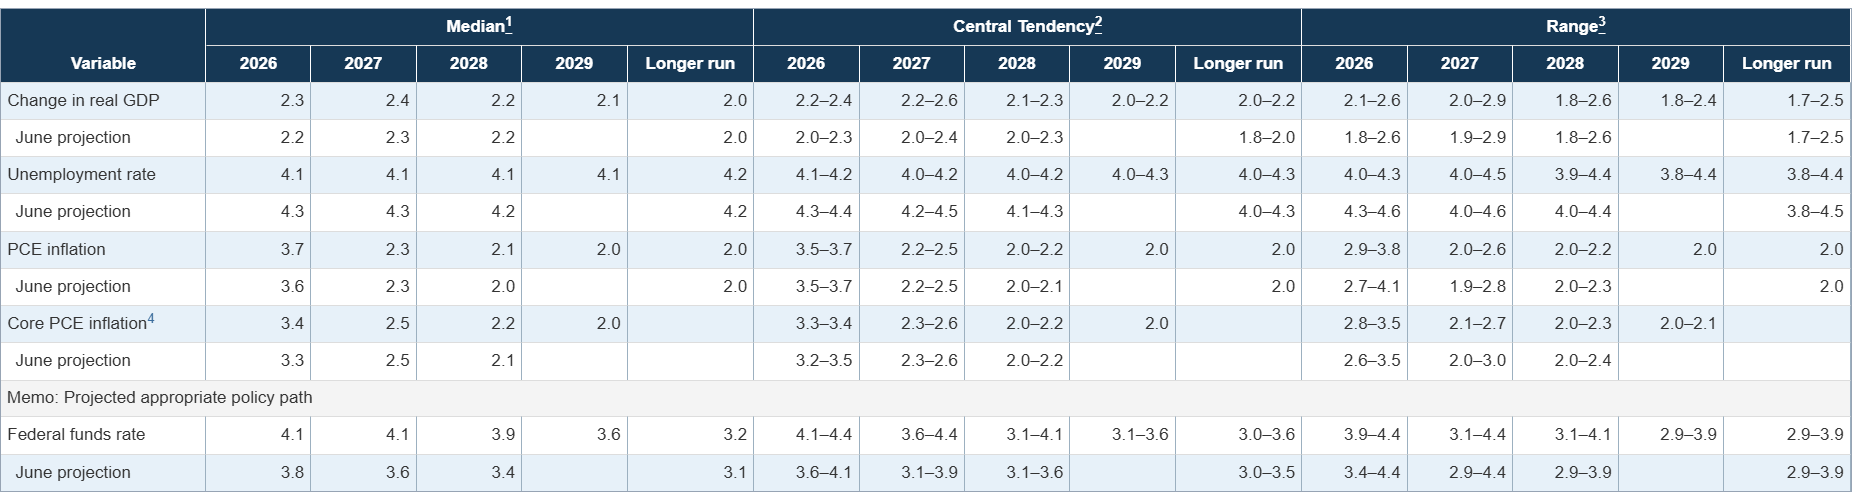
美国劳工统计局公布的数据显示,8月份美国消费者价格指数同比上涨约3.4%。虽然这一水平已经远低于2022年通胀高峰时期,但仍然明显高于美联储2%的长期通胀目标。与此同时,美联储9月公布的最新经济预测显示,2026年PCE通胀率预计为3.7%,较6月份预测的3.6%进一步上调;核心PCE通胀率预计为3.4%,同样明显高于2%的政策目标。
这意味着过去几年美国通胀持续回落的大方向并没有完全改变,但下降过程已经明显变得更加曲折。对于美联储而言,当前最大的风险并不是通胀重新回到2022年的极端水平,而是通胀在较高水平停留的时间可能比此前预期更长,从而使2%的目标变得更加难以实现。
与此同时,美国经济本身也没有表现出需要美联储重新大幅宽松的迹象。美联储最新预测显示,2026年美国实际GDP增速预计为2.3%,失业率预计为4.1%。从目前的数据来看,美国经济仍然具备一定韧性,这也是美联储能够重新提高利率的重要基础。
因此,美联储目前面对的并不是一个简单的“经济衰退还是继续加息”的问题,而是在经济仍有增长动力的情况下,如何通过相对偏紧的货币政策,把通胀重新压回2%的目标附近。

真正重要的信号:美联储可能重新进入“更高利率、更长时间”
如果只看25个基点,这次政策调整似乎并不算特别激进。但市场真正关注的,是美联储对于未来利率水平的判断发生了什么变化。
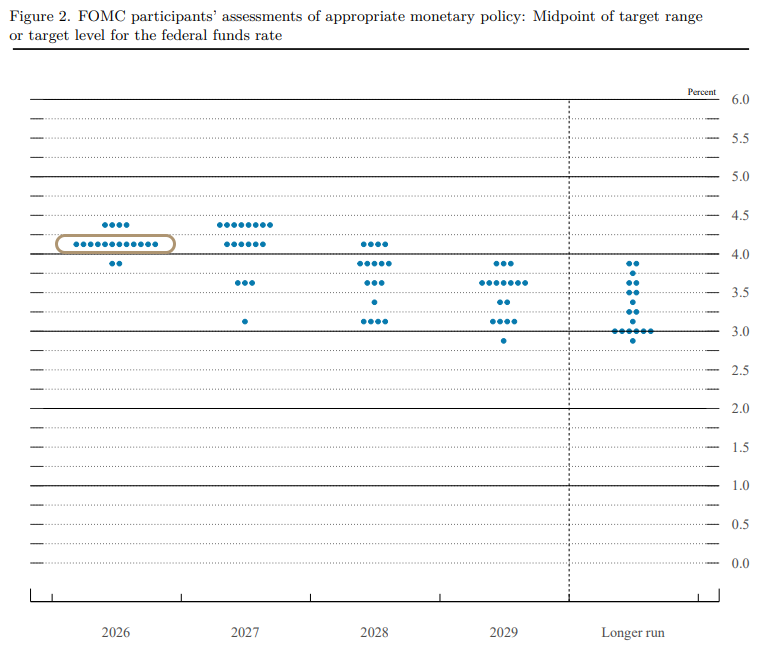
从9月公布的点阵图来看,美联储官员对2026年底联邦基金利率的预测中值已经达到约4.1%,意味着在本次加息之后,政策利率仍然存在进一步上调的空间。与此同时,18名政策制定者中有16人预计今年年底前至少还需要一次加息。
这释放出的政策信号相当明确:9月份的加息并没有被普遍视为一次性的政策动作,美联储内部仍然存在进一步收紧货币政策的可能。
当然,这并不意味着美联储已经确定下一次会议一定会继续加息。美联储仍然强调,未来政策取决于通胀、就业、经济增长以及金融环境等数据变化。
因此,更准确地理解这次会议应该是:美联储重新打开了加息的大门,而不是已经确定进入连续加息周期。
如果未来几个月通胀明显回落,美联储仍然可能暂停加息;但如果能源价格、关税、服务价格或者工资增长继续给通胀带来压力,那么进一步加息就可能重新成为市场交易的主线。

美元:短期获得支撑,但真正决定美元趋势的是“预期差”
利率重新上行首先会影响美元。
从传统的利率逻辑来看,美联储提高政策利率,会扩大美元资产与其他主要经济体资产之间的收益率差异,从而提高美元资产的吸引力。尤其是在日本、欧洲等主要经济体货币政策没有同步大幅收紧的情况下,美国利率优势可能重新成为支撑美元的重要因素。
但美元能否持续走强,并不能简单用“加息利好美元”来解释。外汇市场更加关注的是未来利率路径与此前市场预期之间的差异。如果市场早已充分计入本次加息,那么政策落地之后,美元的反应可能相对有限;真正能够推动美元进一步走强的,是未来的数据是否迫使市场继续上调对美国利率的预期。
因此,未来美元走势仍然需要围绕美国通胀和就业数据展开。如果通胀持续高于预期,美联储继续维持高利率甚至进一步加息的可能性增加,美元的利差优势也会得到强化。反过来,如果通胀明显降温,同时就业市场开始走弱,市场重新交易利率见顶甚至降息,美元此前获得的政策支撑就可能逐步减弱。
对于美元兑离岸人民币而言,美联储重新加息带来的影响主要体现在美元利率和中美利差层面。美元利率走高会增加人民币汇率面临的外部压力,但人民币自身走势仍然受到中国经济基本面、货币政策以及跨境资金流动等因素影响,因此不能简单将美联储加息与人民币单向贬值画上等号。

美债:短端压力最大,长端则更加复杂
相比美元,美债市场受到的影响可能更加复杂。
美联储加息首先影响的是短期利率,因此2年期等短期限美债收益率通常对政策变化更加敏感。随着联邦基金利率上升,短期限国债收益率存在进一步走高的压力。
但是10年期甚至30年期美债的定价逻辑并没有这么简单。长期美债收益率除了受到美联储政策利率影响之外,还会受到美国经济增长、长期通胀预期、财政赤字、国债发行规模以及期限溢价等因素影响。
这也是目前美债市场特别值得关注的地方。近期美国长期国债收益率已经处于相对高位,10年期美债收益率一度突破5%,达到多年高位。
这意味着,即使未来美联储最终停止加息,长期美债收益率也未必会迅速回落。只要美国财政赤字、国债供给以及长期通胀预期仍然偏高,长期利率就可能维持在相对较高的水平。
对于债券投资者而言,这意味着当前面对的可能并不仅仅是一个“美联储加息”的问题,而是美国长期利率中枢是否正在发生变化。
如果长期收益率维持高位,那么久期较长的美债价格将持续面临压力。反过来说,对于持有现金或者短期限美元债券的投资者而言,更高的利率环境也意味着美元资产能够提供更高的名义收益。

为什么高美债收益率会影响全球股票?
美债收益率的变化又会进一步影响全球股票市场。
过去几年,全球资产价格在很大程度上受益于低利率环境。当无风险利率下降之后,投资者愿意给予成长型企业更高的估值,因为企业未来数年甚至十年的现金流可以用更低的利率进行折现。
而当美国10年期国债收益率持续上升之后,这套估值体系就会发生变化。
未来现金流占比较高的科技股、成长股以及部分高估值资产,对利率变化通常更加敏感。利率越高,未来现金流折现回当前的价值就越低,因此估值会面临更大的调整压力。
不过,这并不意味着美联储加息之后美股一定下跌。
如果美国经济保持较强增长,企业盈利能够持续改善,那么经济增长和盈利增长可能在一定程度上抵消利率上升带来的估值压力。真正需要警惕的是“利率继续上升,同时企业盈利和经济增长开始走弱”的情况。
一旦出现这种组合,股票市场面对的就不再只是估值压力,而是估值与盈利的双重压力。

黄金:加息通常不利,但这一次不能简单套用历史经验
黄金同样处于一个比较特殊的位置。
从传统逻辑来看,美联储加息通常意味着美元和美国实际利率上升,而黄金本身不产生利息收入,因此持有黄金的机会成本会提高,加息通常会对黄金价格形成压力。
但近年来黄金的定价因素已经明显更加复杂。除了美国实际利率和美元之外,全球央行购金、地缘政治风险以及投资者对财政和货币体系的担忧,都可能成为影响黄金价格的重要因素。
因此,未来黄金市场并不能简单套用“美联储加息利空黄金”的逻辑。
如果美国实际利率继续上升,同时美元保持强势,那么黄金可能面临一定压力;但如果全球避险需求增强,或者央行购金以及其他非利率因素继续提供支撑,那么黄金也可能表现出较强韧性。
换句话说,黄金未来最大的看点,是利率因素与避险需求之间谁占据主导。

但有一个细节非常值得注意:这不是2022年的“暴力加息周期”
不过,需要特别注意的是,目前还不能简单地把这次加息理解成2022年那样的新一轮大幅加息周期。
2022年美联储面对的是几十年来罕见的高通胀环境,当时美国CPI一度超过9%,政策目标是通过快速加息迅速遏制通胀。
而现在的美国通胀水平虽然仍然高于2%的目标,但与2022年的极端情况已经存在明显差异。与此同时,美联储目前仍然预计美国经济能够保持增长,并预计未来几年通胀逐步回落。
因此,目前更合理的理解是,美联储正在重新提高政策利率,以防止通胀重新失控,而未来是否形成持续的加息周期,还需要等待更多经济数据来验证。
如果未来通胀继续高于预期,那么进一步加息的可能性将会上升;如果通胀重新进入明显下降轨道,那么美联储也可能在较高利率水平上选择暂停。

接下来市场应该重点关注什么?
展望下一阶段,美联储的政策空间最终还是取决于美国经济数据。
如果通胀继续维持在明显高于2%的水平,而经济和就业市场保持韧性,那么美联储继续维持高利率甚至进一步加息的空间仍然存在。在这种情况下,美元可能获得更多利差支撑,美债收益率维持高位的时间也可能更长,全球高估值资产则需要面对更高的资金成本。
如果情况相反,通胀持续下降,同时就业市场和经济增长出现明显放缓,那么美联储继续加息的必要性自然会下降,市场也可能重新开始交易利率见顶甚至重新降息的预期。
因此,接下来几个季度最值得关注的仍然是几个核心变量:美国CPI和PCE通胀数据、就业市场变化、10年期美债收益率以及美元走势。这些指标最终会告诉市场,9月份的加息究竟只是一次政策修正,还是美国利率周期正在发生更深层次的变化。

总结:真正改变市场的,不是25个基点,而是利率周期的方向
从目前的信息来看,把这次加息直接定义为新一轮大规模加息周期还为时过早,但它至少提醒市场,过去几年围绕“降息、低利率和宽松流动性”形成的资产定价逻辑正在面临新的考验。
真正值得关注的不是25个基点本身,而是美国利率是否会在更高水平维持更长时间。如果通胀迟迟无法回到2%的目标附近,而美国经济又能够继续保持一定韧性,那么高利率环境可能成为未来一段时间金融市场需要面对的常态。
对于投资者而言,这意味着美元、美债、股票和黄金之间的关系也会更加复杂。美元需要面对利差与经济增长之间的博弈,美债需要重新寻找长期收益率的合理水平,股票市场需要适应更高的估值折现率,而黄金则需要在实际利率与避险需求之间寻找新的平衡。
因此,这次美联储加息更值得被理解为一个新的观察起点,而不是一个简单的政策终点。未来美国通胀能否继续下降、经济能否承受更高的利率,以及长期美债收益率最终稳定在哪一个水平,将共同决定全球金融市场下一阶段的定价方向。
@投资免责声明:
本文件所提供的信息仅供参考之用,并不构成任何法律、税务或投资建议、推荐或要约。投资者在作出任何投资决策之前,应自行进行独立的研究和判断,并考虑自身的财务状况、投资目标和风险承受能力。
风险提示:投资有风险,投资者可能会损失部分或全部投资本金。金融市场波动较大,投资价值可能会因市场条件、经济因素、政治事件等多种因素而发生变化。本文件中的历史表现并不预示未来的表现,过往的业绩不代表未来的回报。
信息来源:本文件所依据的信息来源被认为是可靠的,但我们不对其准确性或完整性承担任何责任。我们不对因使用本文件中的信息而导致的任何直接或间接损失负责。
专业建议:投资者在做出投资决策前,应咨询财务顾问、律师或其他专业人士的意见。本文件中的任何内容均不应被视为法律、税务或投资建议。
免责条款:我们不保证本文件中的任何预测、估计或观点的准确性或可靠性。我们保留随时更改或更新本文件内容的权利,恕不另行通知。
适用法律:本文件受中华人民共和国法律管辖,并根据中华人民共和国法律解释。
请仔细阅读上述免责声明。如果您不同意上述条款,请勿使用本文件中的信息进行任何投资决策。
UI学研社所刊载的文章、视频资料等内容仅供学习交流之用,不构成任何专业意见或建议。上述文章版权归属U&I GROUP(汇智集团)所有,如需转载或引用该文章的任何内容,请私信沟通授权事宜,并于转载时注明来源于公众号“UI学研社”。未经授权不能转载使用。获授权开白后应完整转载相关文章或内容,不得仅转载、截取部分内容或洗稿。如意欲就相关内容进一步咨询探讨,欢迎与我们联系。



 粤公网安备 44030402004251号