
巴西:为什么正在成为中国企业出海的重要目的地?
当全球产业链持续重构,地缘政治、贸易规则与能源转型不断改变企业的全球布局逻辑,中国企业的“出海”也正在从单纯的产品出口,转向资本、产能、技术、供应链与品牌的全球化布局。
根据安永《2025年中国海外投资概览》相关数据,2025年中国全行业对外直接投资达到1,744亿美元,同比增长7.1%。其中,非金融类对外直接投资达到1,457亿美元,同比增长1.3%。对“一带一路”共建国家的非金融类直接投资达到397亿美元,同比增长17.6%,增速明显高于整体水平,占比提升至约27%。在全球投资环境复杂化的背景下,中国企业海外投资仍保持增长,并进一步向重点区域和战略性产业集中。
在这一轮全球化布局中,巴西正在成为中国企业越来越重要的目的地。2025年,中巴经贸合作进一步深化。巴西国家元首访华,中巴双方签署包括发展战略对接、科技、农业等领域在内的多项合作文件,并推动“一带一路”倡议与巴西“加速增长计划”“新工业计划”“生态转型计划”等发展战略进一步对接,为两国企业在能源、基础设施、制造业、科技及绿色转型等领域开展合作提供了更加稳定的政策基础。
与此同时,资本市场也在持续释放信号。相关CEBC数据显示,2025年中国对巴西投资达到61亿美元,涉及52个项目,投资金额同比增长45%,项目数量同比增长33%,巴西成为当年中国企业海外投资的重要目的地之一。与此同时,中国企业在巴西的投资领域正从传统能源、基础设施进一步向新能源、矿产资源、物流和数字经济等领域延伸,其中矿业投资金额实现了三倍以上增长,占中国对巴西投资的比重达到历史最高水平。
值得注意的是,巴西吸引的几大重点投资如下。2025年,美团旗下国际业务品牌Keeta与巴西出口投资促进局签署投资协议,计划未来五年投入10亿美元发展巴西外卖业务。TikTok也宣布计划在巴西投资约2,000亿雷亚尔建设其在拉丁美洲的首个数据中心。大型跨国企业持续加码,进一步体现了巴西在拉美消费市场、数字经济和区域业务布局中的战略价值。
与此同时,中国企业进入巴西的方式也在发生变化。除新设公司、建设生产基地等绿地投资外,并购正在成为获取资源、市场和本地运营能力的重要方式。2025年,中国企业在拉丁美洲的海外并购金额约为51亿美元,共完成28宗交易,其中巴西和秘鲁成为主要目的地,巴西约占相关并购金额的84%。其中,洛阳钼业以约10.15亿美元收购巴西两座金矿及一个综合矿区100%权益,招商局港口收购巴西阿苏港某原油码头项目70%股份等交易,也体现出中国企业正在进一步深入当地资源、能源和基础设施产业链。
从投资规模到产业领域,再到投资方式,巴西正在从传统的资源型市场逐渐转变为中国企业全球化布局中的综合性战略节点。超过2亿人口的消费市场、丰富的能源和矿产资源、较为完整的工业体系,以及作为拉丁美洲最大经济体所具备的区域辐射能力,使巴西不仅是一个销售市场,更可能成为中国企业布局拉美的生产基地、供应链重要节点和走向其他市场的重点区域。
也正因此,越来越多中国企业开始重新审视巴西——从“把产品卖到巴西”,逐步走向“在巴西生产、在巴西投资、在巴西建立供应链,并进一步进入拉丁美洲市场”。

巴西投资准入指南:外商设立、行业限制与重点鼓励领域
1. 外商设立条件
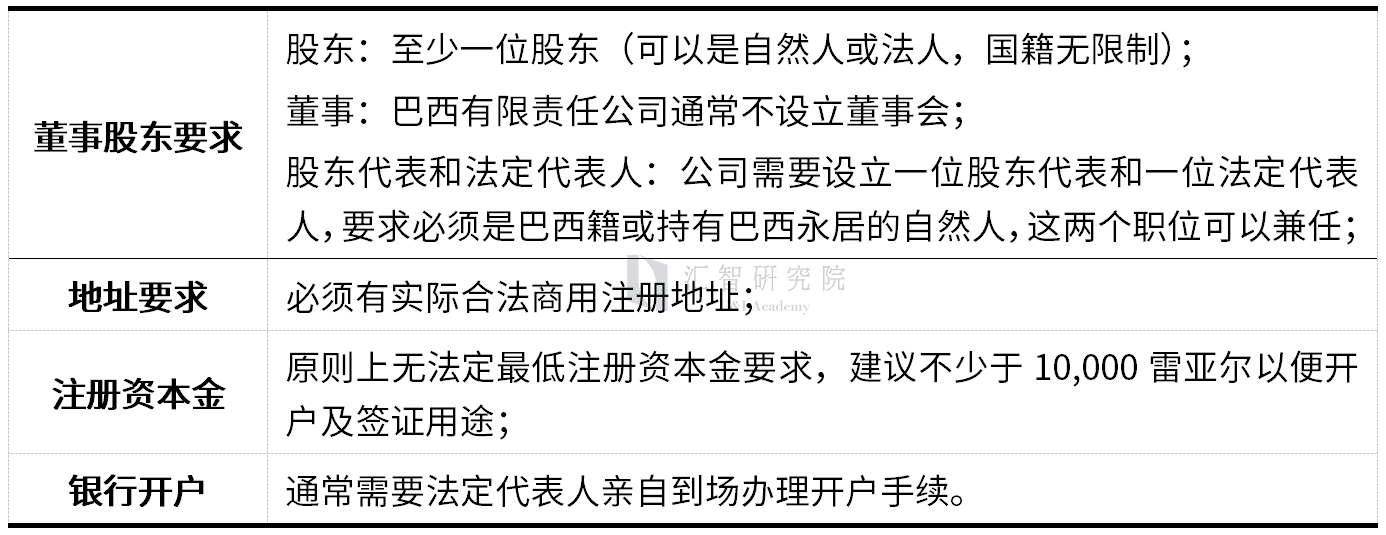
外商通常设立私人有限责任公司(LTDA),具体设立要求如下:
2. 巴西投资限制
1) 禁止投资领域
巴西禁止外国资本进入的领域包括:
i.核能开发;
ii.邮件和电报服务(包裹运输除外);
iii.航天工业(包括发射卫星、航天器和宇宙飞船)。
2) 限制投资领域
近年来,为吸引外资、促进发展,巴西政府实施了一系列产业开 放政策,但仍有一定限制,或需要当局的事先批准:
i.农村财产的收购或出租需要巴西农村土地管理和改革局授权,如果面积较大,需要国会授权(根据2026年6月新规规定:外国自然人首次购买位于非边境地区、面积不超过3个MEI的农村土地,无需INCRA授权。1);
ii.媒体,包括电视网络、杂志、报纸和广播电台(政府禁止外国投资拥有媒体的所有权和管理权。根据巴西1988年宪法规定,媒体公司总资本中至少70%必须由在巴西出生的巴西人或至少入籍十年的巴西人直接或间接持有);
iii.一般的采矿业须事先经过批准,禁止在边境地区或土著领土作业;
iii.金融机构须事先经过批准。

巴西重点税务优惠政策一览
1. 区域税务优惠
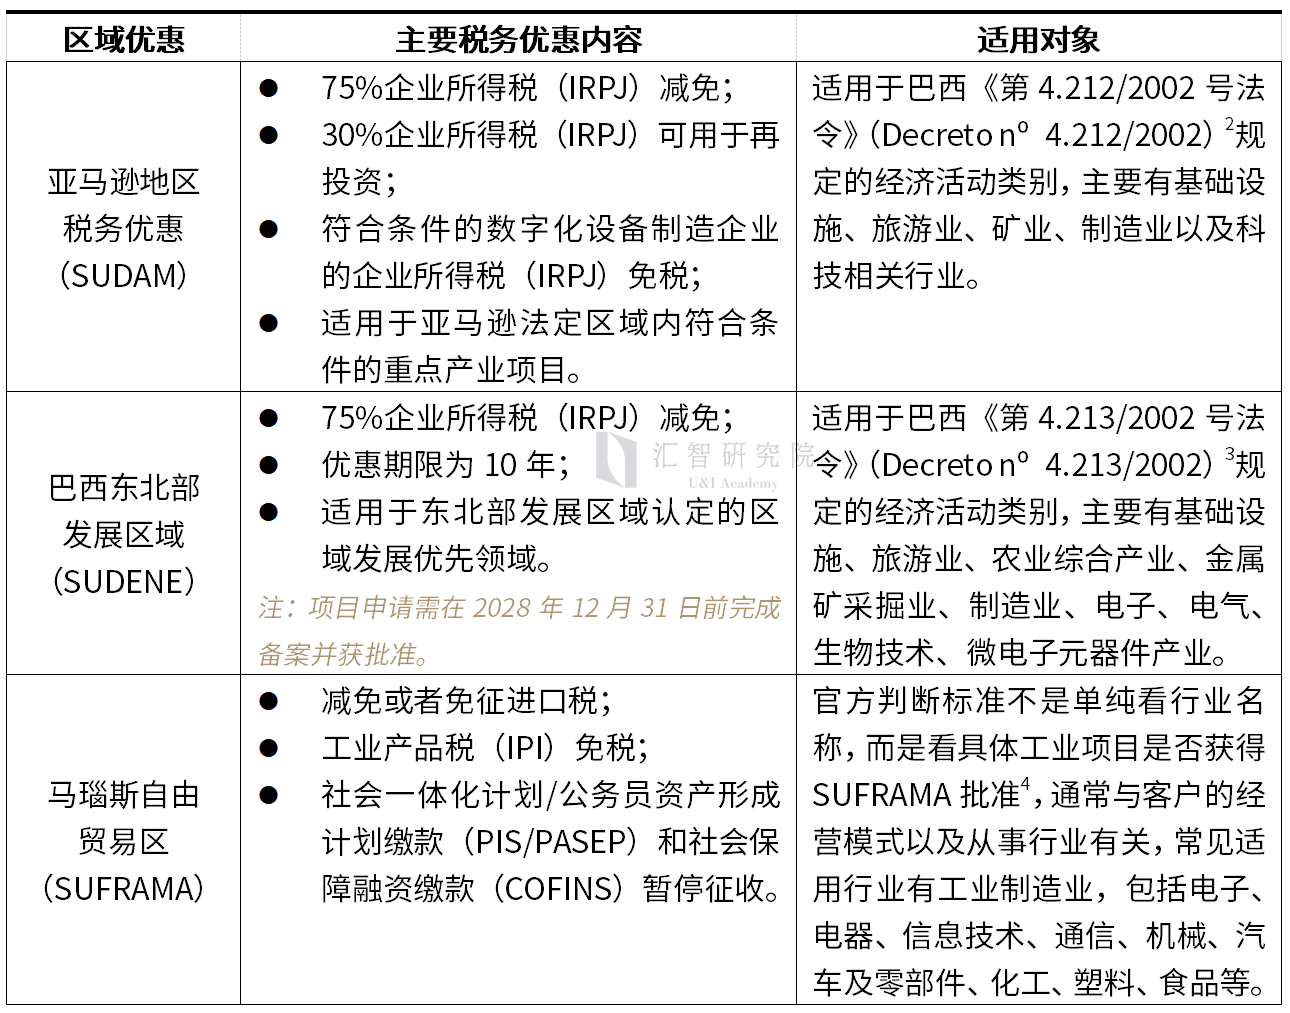
巴西政府根据投资企业所在区域及区域发展政策,针对符合条件的企业设置差异化税收优惠,重点涵盖企业所得税及进口环节等税收优惠,具体政策如下表所示:
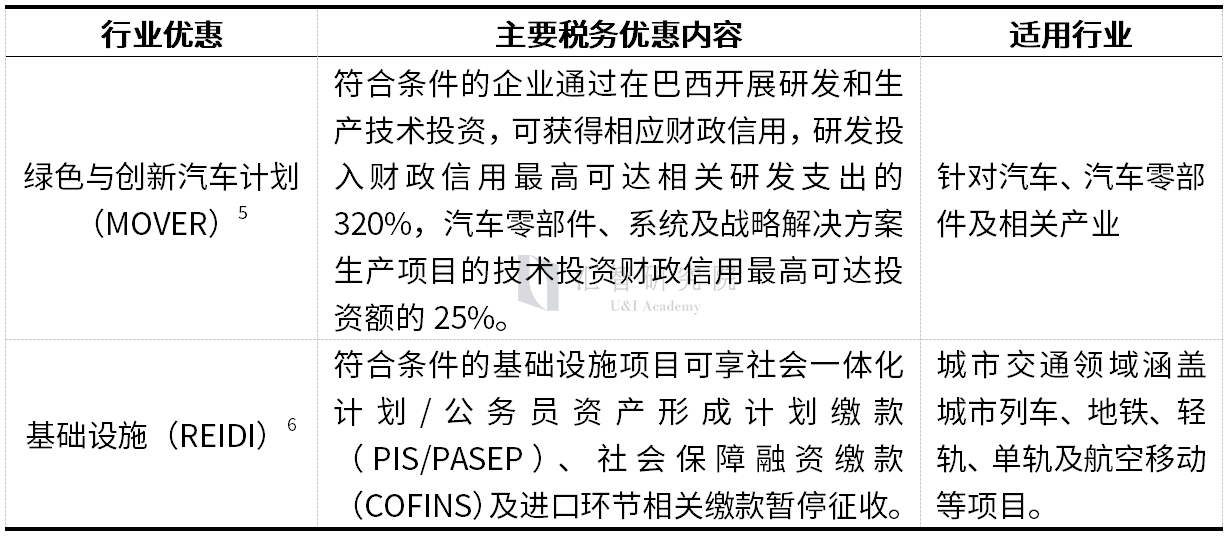
2. 行业税务优惠

巴西税务体系与财税合规要求
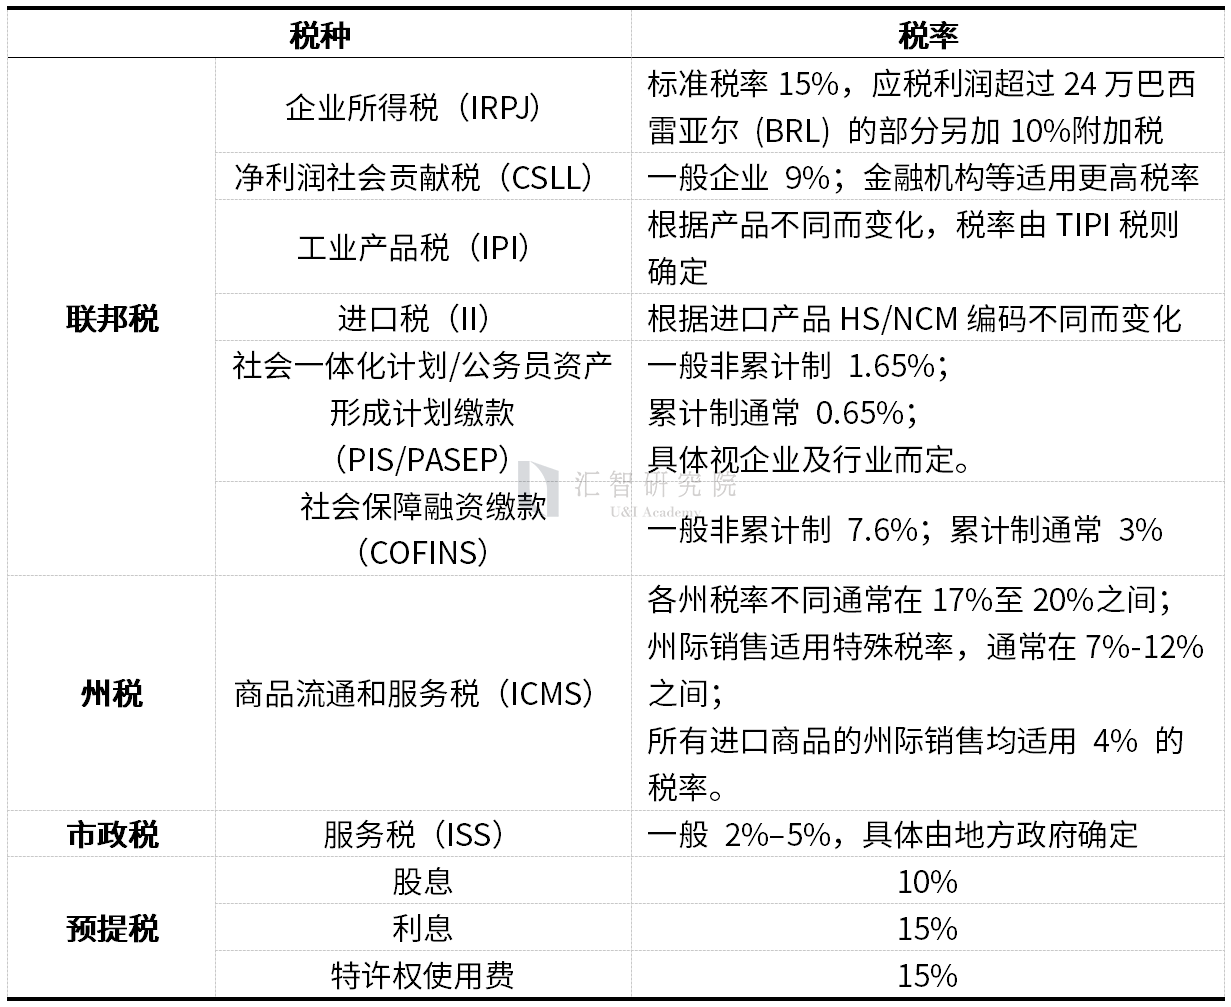
1. 巴西企业税制一览
注:
- 巴西正在推进增值税改革,核心目标是简化现行间接税体系,以商品和服务贡献税(CBS,联邦税)及商品和服务税(IBS,州和市政税)逐步整合PIS、COFINS、IPI、ICMS和ISS等税种,并通过目的地征税、非累积抵扣、扩大税基及出口免税等机制,提高税制透明度和中性,降低企业税务成本。同时,改革将推动税务管理数字化;
- 2026年为过渡及测试阶段,从2026年1月1日起,企业的电子发票等税务文件开始分别列示 CBS和IBS,符合规定的纳税人暂免实际缴纳CBS和IBS;
- 2027年商品和服务贡献税(CBS,联邦税)正式实施,且几乎所有产品的工业产品税(IPI)税率都将 降至零(除马瑙斯自由贸易区外)7 。
2. 企业税务合规说明
就巴西税务合规而言,公司的会计年度截止到12月31日。而出于公司/会计目的的不同会计年度截止日期则可由企业自行决定。
巴西企业税务合规并非统一采用月度、季度或年度申报,而是首先根据企业规模、行业及法律要求确定适用的税制,再按照相应制度履行月度、季度及年度税务申报义务。
1) 国家简易税制(Simples Nacional)
主要面向符合条件的微型企业和小型企业,营业收入规模上限为480万雷亚尔/年。企业以营业收入而非实际利润作为主要计税基础,根据所属行业确定适用的税率表(Anexo),再结合过去12个月累计营业收入确定税率档次和有效税率,最终按照当月营业收入计算应缴税款,并通过国家简易税制税款征收文件(DAS)统一缴纳多项相关税费。企业通常按月申报缴税,并于次年履行年度信息申报义务。
- 月度:纳税人应于当月结束后次月的20日内,通过DAS系统完成税款的缴纳;
- 年度:纳税人应于次年3月最后一个工作日前通过DEFIS提交上一年度经济及税务信息。
2) 实际利润制(Lucro Real)
主要面向符合以下条件的企业:
- 企业上一年度(12个月)总收入超过7,800万雷亚尔时或月平均收入超过650万雷亚尔(不满12个月);
- 企业为金融及类似机构;
- 享受特定税收优惠的企业;
以企业实际应税利润为计税基础,根据巴西税法规定进行纳税调增、调减后确定企业所得税(IRPJ)和社会贡献税(CSLL)的应税利润。企业可根据适用规则采用季度或年度计算方式。
- 季度:纳税人应于季度结束后次月最后一个工作日之前一次性付清该季度的应纳税额;
- 年度:纳税人应于月度结束后次月最后一个工作日之前进行预缴,在当年的12月31日进行年终汇算清缴,并在次年的3月最后一个工作日前完成剩余税款的补缴,若存在超额缴纳的企业所得税可以抵消次年税款。
3) 推定利润制(Lucro Presumido)
是一种简化的企业所得税计算制度。根据相关规定,上一日历年度总收入(包括资本利得)不超过7,800万雷亚尔,或上年度经营不足12个月的企业月平均收入不超过650万雷亚尔,并且不属于依法必须采用实际利润制的企业,可以选择适用推定利润制。
该制度以企业总收入扣除退货、销售取消及无条件商业折扣后的余额为基础,根据企业经营活动适用相应的法定推定利润率。计算企业所得税(IRPJ)和社会贡献税(CSLL)的计税基础,并原则上按季度计算和缴纳。
对于企业所得税(IRPJ),利润率从 1.6%到32%不等,对于社会贡献税(CSLL),核定利润率包括12% 和32%,12%一般适用于商业活动,32%适用于提供服务。
- 季度:纳税人应于季度结束后次月最后一个工作日之前一次性付清该季度的应纳税额;

中国投资者进入巴西的几点展望
1. 投资区域选定直接影响企业税负成本
近年来,从投资数据来看,巴西正在成为中国企业布局拉丁美洲的重要目的地。但是我们需要关注巴西并非只有联邦层面的统一税制,其不同地区还存在较为明显的投资激励差异,对于计划在巴西建立生产基地的中国企业而言,投资地点的选择本身就可能影响项目未来的税负和经营成本。目前,较值得关注的区域主要包括亚马逊法定区域、马瑙斯自由贸易区以及东北地区等。
目前,中国企业已在巴西多个重点区域开展本地化投资,格力电器于2001年在巴西马瑙斯自由贸易区投资建设空调生产基地,是首家在巴西投资设厂的中国家电企业,也是巴西首家分体空调生产企业,目前已建立覆盖巴西24个州的销售网络。威胜集团于2019年收购巴西当地企业并开始运营,主要生产电子式电能表。比亚迪则重点布局巴西新能源汽车产业,在巴伊亚州卡马萨里建设新能源汽车生产基地。中国广核集团(CGN)则重点布局巴西新能源领域,在东北部塞阿拉州开展风电、光伏、储能等项目投资,并进一步设立当地业务实体,推动新能源业务本地化发展
2. 遵守巴西税务合规制度及用工合规制度
巴西实行联邦、州和市三级税收体系,不同层级政府分别负责相应税种的征收和管理,同时存在大量电子申报和辅助性税务义务。并且,目前巴西间接税制也正处于改制中,未来也将有许多需要遵循的新规。对于中国企业而言,进入巴西后不能仅关注企业所得税税率,还需要综合考虑联邦税、ICMS等州税、ISS等市税、进口环节税费、工资及社会保障成本以及转让定价等问题。
此外,巴西劳动法律体系较为复杂,企业在劳动合同、工作时间、薪酬福利、职业健康安全、解雇以及工会等方面均需要遵守当地法律要求。因此,对于制造业企业而言,税务筹划和人力资源合规应当在投资设立阶段同步规划,而不是等企业开始运营后再处理。
3. 加强本地化经营及供应链布局
中国企业进入巴西后,不应仅将巴西作为产品销售市场,尤其对于制造业企业,可根据投资区域的产业基础和税收优惠政策,合理规划原材料采购、生产加工、产品销售等环节,降低物流及综合运营成本,并通过与当地供应商、经销商及服务机构建立合作关系,提高企业在巴西市场的长期竞争力。同时,企业还应关注产品原产地规则及原产地证明要求,通过在巴西开展具有实质性的生产、加工和价值增值活动,形成符合相关规则的巴西原产地资格,为未来将巴西作为辐射美国及其他国际市场的生产基地创造条件。
特别是在当前美国对巴西部分产品实施额外关税措施的背景下,企业应提前做好产品原产地、供应链来源及生产加工环节的合规管理,避免仅通过简单转运或形式上的产地变更规避关税风险。
来源:
UI学研社所刊载的文章、视频资料等内容仅供学习交流之用,不构成任何专业意见或建议。上述文章版权归属U&I GROUP(汇智集团)所有,如需转载或引用该文章的任何内容,请私信沟通授权事宜,并于转载时注明来源于公众号“UI学研社”。未经授权不能转载使用。获授权开白后应完整转载相关文章或内容,不得仅转载、截取部分内容或洗稿。如意欲就相关内容进一步咨询探讨,欢迎与我们联系。


 粤公网安备 44030402004251号